
史上最富的祖辈,与倒退的年轻人:美联储 2025 年家庭财富调查解读
Published:
文中数字均出自美联储 2025 年消费者金融调查(SCF,2026 年 10 月 9 日发布;NORC 于 2025 年 4–12 月访谈 4,367 个家庭),以 2025 年美元计价,故所有变化均为扣除通胀后的实际变化。财富集中度数据来自美联储季度《分配性金融账户》(DFA)。本文为数据分析,不构成投资建议。
每三年,美联储会做一次最接近”全国财富普查”的调查。2025 年版 10 月 9 日落地,标题数字很温和:家庭净资产中位数 215,900 美元,实际 +2%;平均数 1,241,500 美元,+7%。家庭收入中位数实际 +7% 至 82,200 美元,平均数反而 −6%——以这个口径,收入不平等还略微收窄了。
往下读一层,这份调查就成了美联储多年来最”两面”的一份文件。2022 到 2025 年间,通常持有财富的群体更富了,通常不持有的群体则在倒退——用美联储自己平淡的措辞,变化”大体上强化了既有的财富不平等格局”。数据表具体是这样说的。
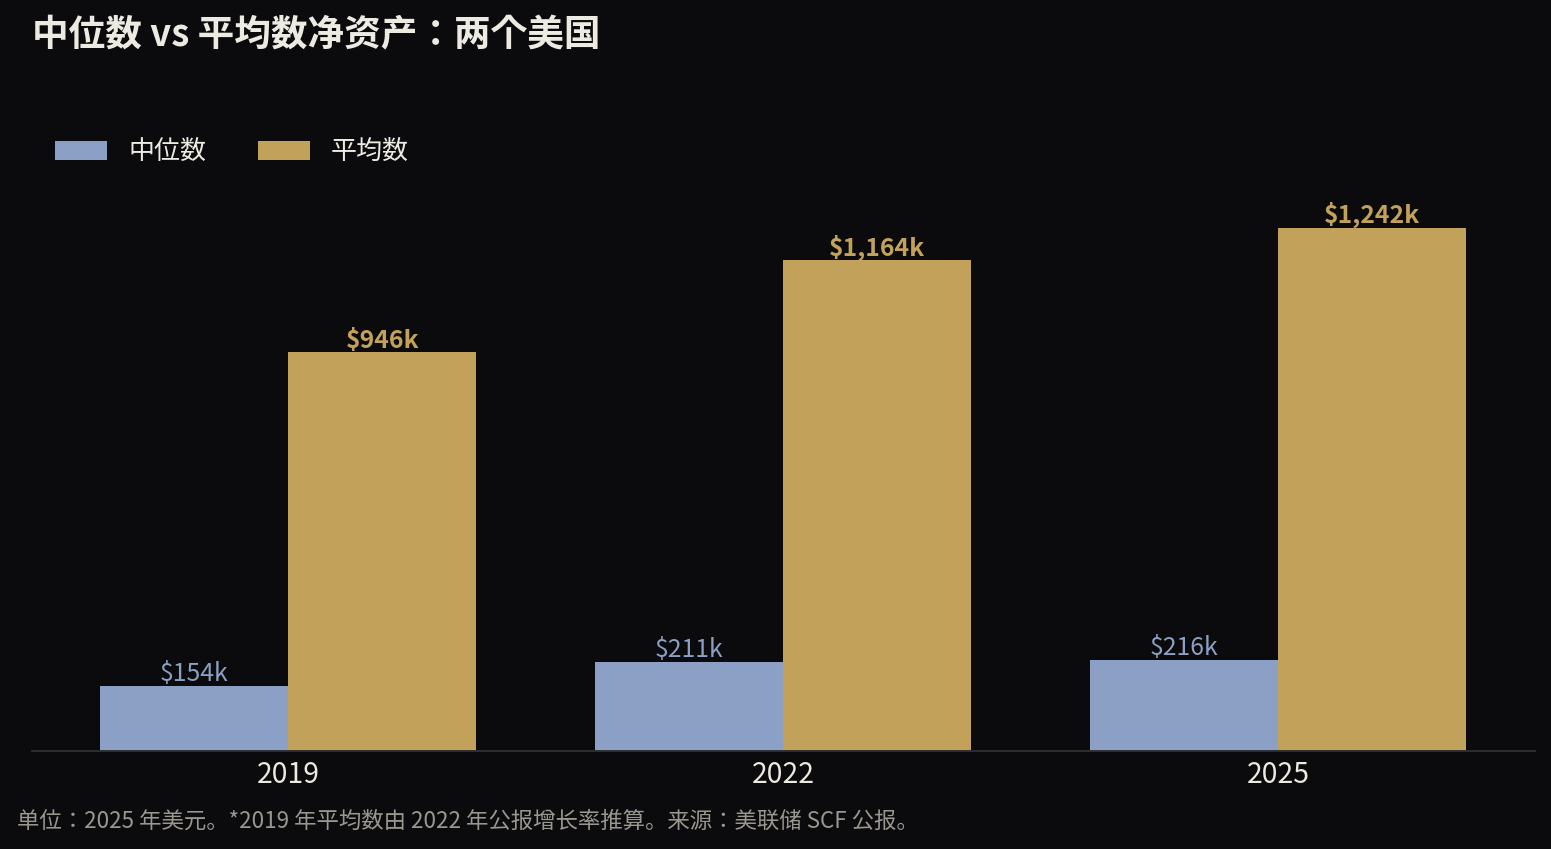
先立两个参照。其一是节奏:2019→2022 年,净资产中位数暴涨 37%,是现代 SCF 史上最大的三年涨幅,靠的是刺激支票、房价和大涨的股市;2022→2025 年的 +2%,是异常三年之后回归的常态。其二是中位数与平均数的裂口:平均数(124 万)是中位数(21.6 万)的 5.7 倍——”平均”美国家庭的财富,描述的是分布顶端,而不是中间。
代际反转
公报里最扎眼的一张表是按年龄分的。35 岁以下家庭净资产中位数 −23%,降至 33,000 美元,其平均数更是 −33%。75 岁以上家庭中位数 +37%,升至 504,900 美元,超越 65–74 岁组,成为现代调查史上第一次——全美最富的年龄组。
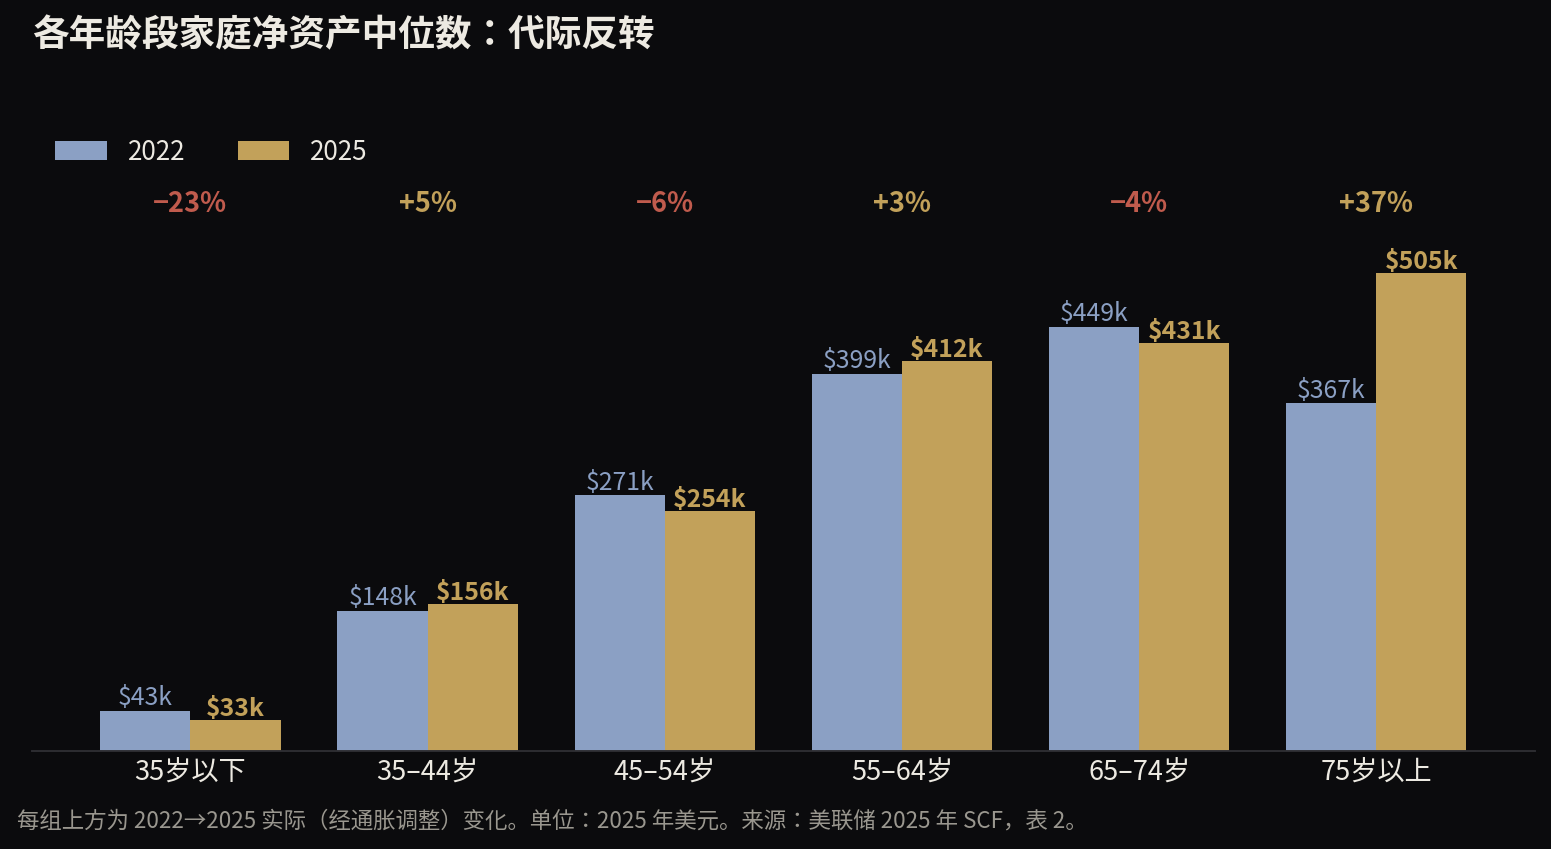
美联储对两端都给了机制。年轻家庭 2019–2022 年的增益异常集中在企业股权(business equity)上,退潮的也正是这块。最年长家庭的增益主要来自退休账户升值——几十年的缴款复利撞上强劲市场,且其住房大多已还清贷款。2025 年的美国财富,比这项调查历史上的任何时点都更取决于一件事:你持有资产已经多久了。
种族差距扩大了——但并不均匀
白人家庭净资产中位数 +6% 至 332,100 美元;西语裔 +18% 至 79,600 美元;亚裔 +16% 至 677,600 美元,为各组最高(本期首次单独列示)。黑人家庭的中位数则 −25%,降至 36,800 美元——把 2019–2022 年间约 60% 的创纪录涨幅吐回去了大半。
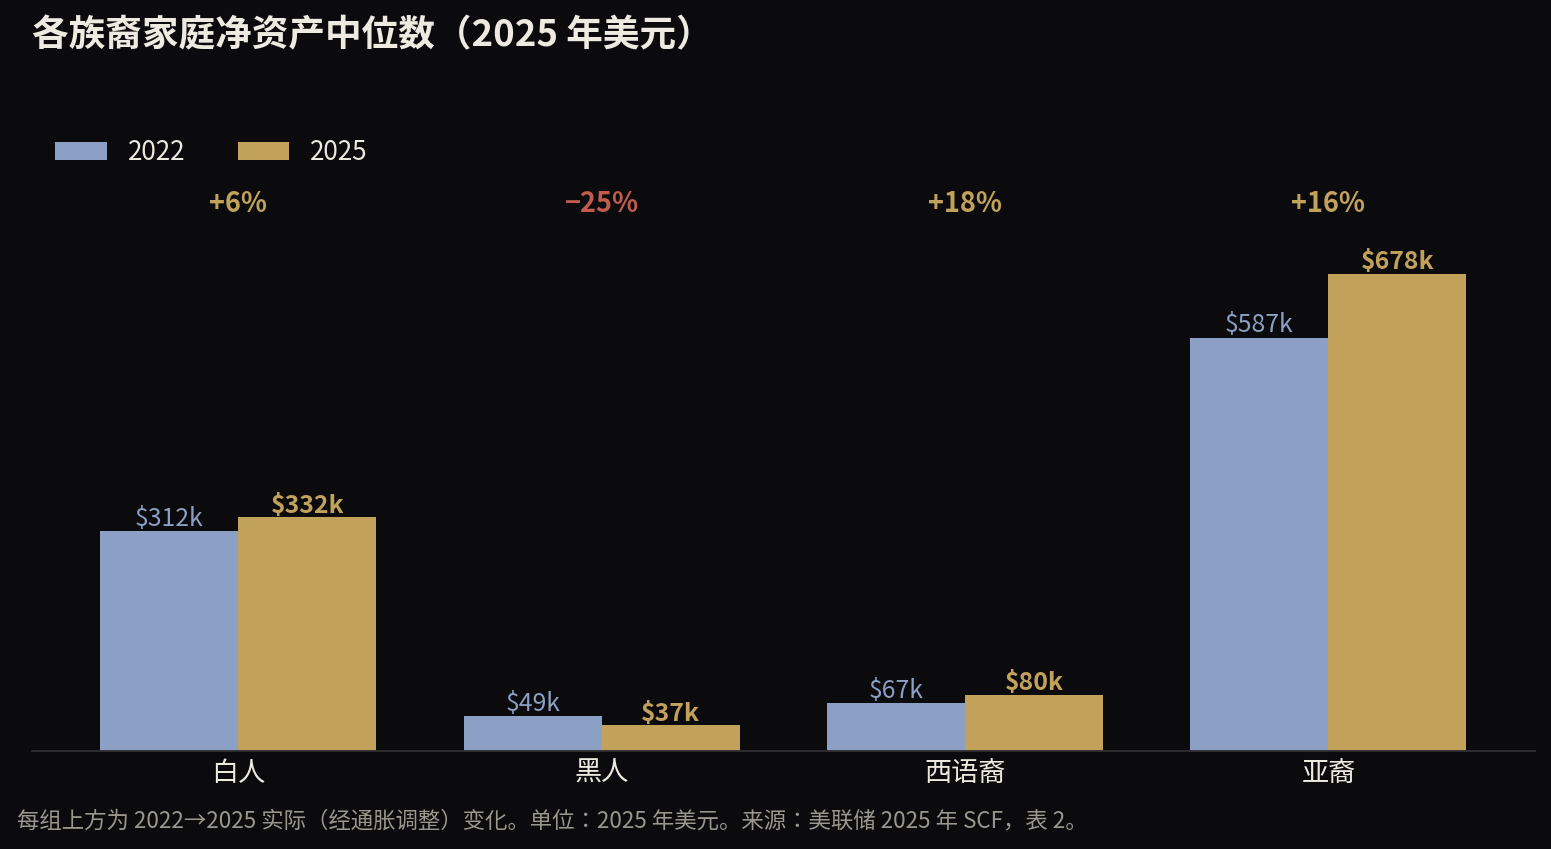
结果是:白人净资产中位数如今约为黑人的 9 倍,为 2016 年以来最大;而白人与西语裔之比约 4 倍多一点,是有记录以来最小。美元口径下,白黑中位数差距约 295,300 美元。再注意黑人分布的内部形状:中位数 −25% 的同时平均数 +5%——组内不平等在扩大,中枢在下移。各组之间的规律与全卷主题一致:持有升值资产(住房、退休账户、有耐久股权的企业)的家庭在前进;资产负债表上主要只有工资和银行账户的家庭没有。
教育维度讲的是同一个故事,只是带一道悬崖。户主无高中文凭的家庭,净资产中位数暴跌 55% 至 18,600 美元——现代 SCF 中任何群体的最大跌幅——而其平均数 +53%,又是一次组内分裂。高中毕业组中位数 −9%;”上过大学但未毕业”组反而 +21%;本科毕业组基本持平(−1%)于 505,400 美元。按收入看,最高十分位家庭的净资产中位数跳涨 31% 至 367 万美元,最低五分位则 −6% 至 14,400 美元。财富分布的最底层:最低四分位组的中位数只有 1,700 美元,平均数是负的(−4,300 美元)——那里的典型资产负债表是一小堆债务。租房家庭整体的净资产中位数为 10,600 美元,有房家庭为 458,900 美元。
集中度:最富 1% 创纪录
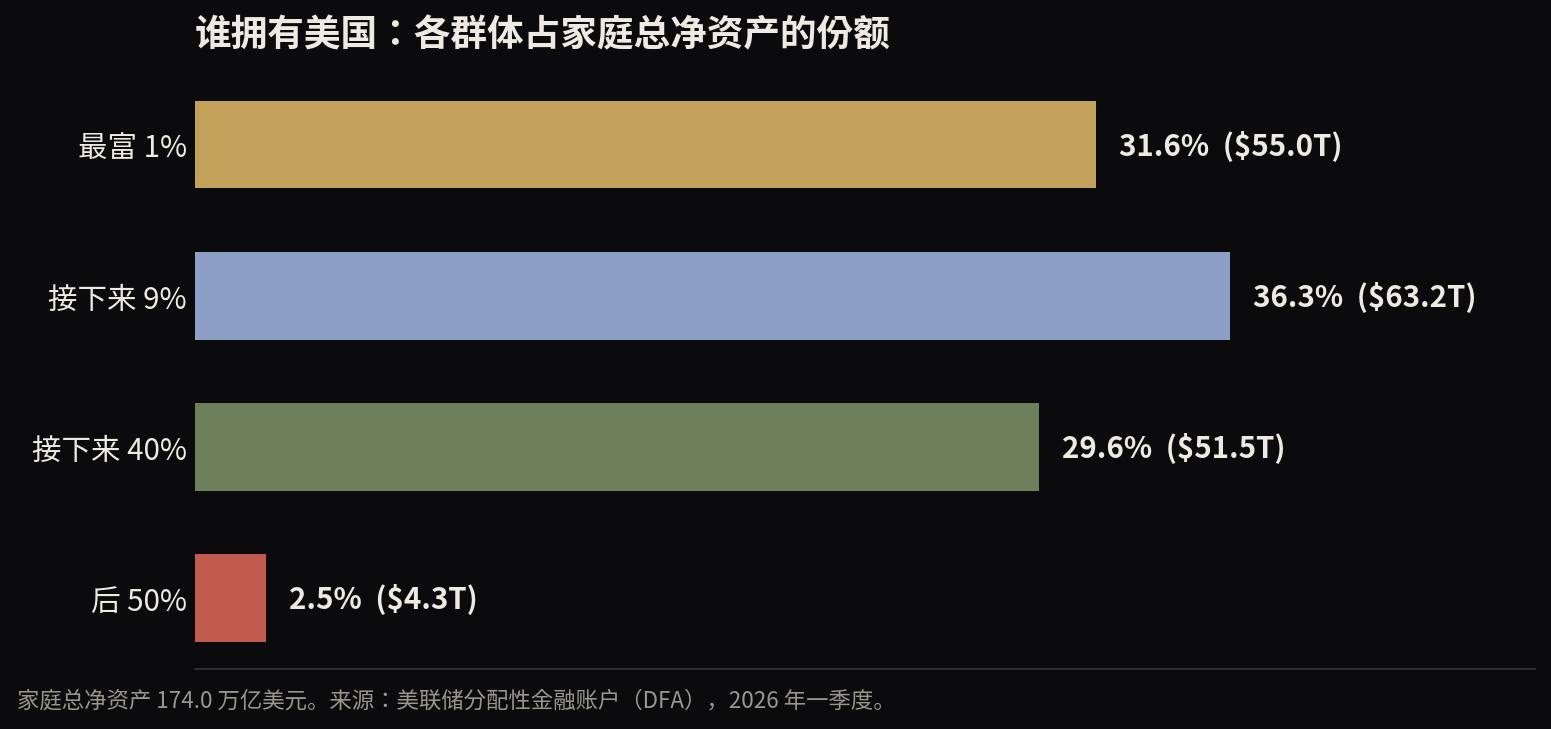
SCF 三年一次,看当下的集中度要查美联储季度发布的 DFA(以 SCF 为基准):2026 年一季度,美国家庭总净资产 174.0 万亿美元,最富 1% 持有其中 31.6%——而在 2025 年四季度,这个份额一度摸到 31.8%,是 1989 年有该序列以来的最高。最富 1% 还持有约一半的公司股票与共同基金;底层 50% 人口持有 2.45% 的净资产和约 1.1% 的股票。
家庭都拥有什么
这份调查里的家庭资产负债表,一张图说清:
住房仍是中产阶级的资产负债表。有房率基本持平于 65.6%。住房价值中位数 375,000 美元(+6%),住房净值(房价减房贷)中位数 +5% 至 230,000 美元。但住房的”流量”一侧是调查史上最差:按市场利率测算的中位价住房月供(30 年固定、八成贷款、含房产税)达到中位家庭月收入的 33%,历史最高,2022 年时是 26%——推手主要是房贷利率(2022 年 3 月的 4.2% 到 2025 年 3 月的 6.7%)。业主变富了,进门的门票也更贵了——这两句话是同一句话。
退休账户在安静地复利。户主 64 岁及以下家庭的参与率微升至 65.1%。在持有账户的 54.9% 家庭中,余额中位数 +11% 至 106,000 美元,平均数 +23% 至 451,100 美元——这正是 75 岁以上组暴涨的引擎。
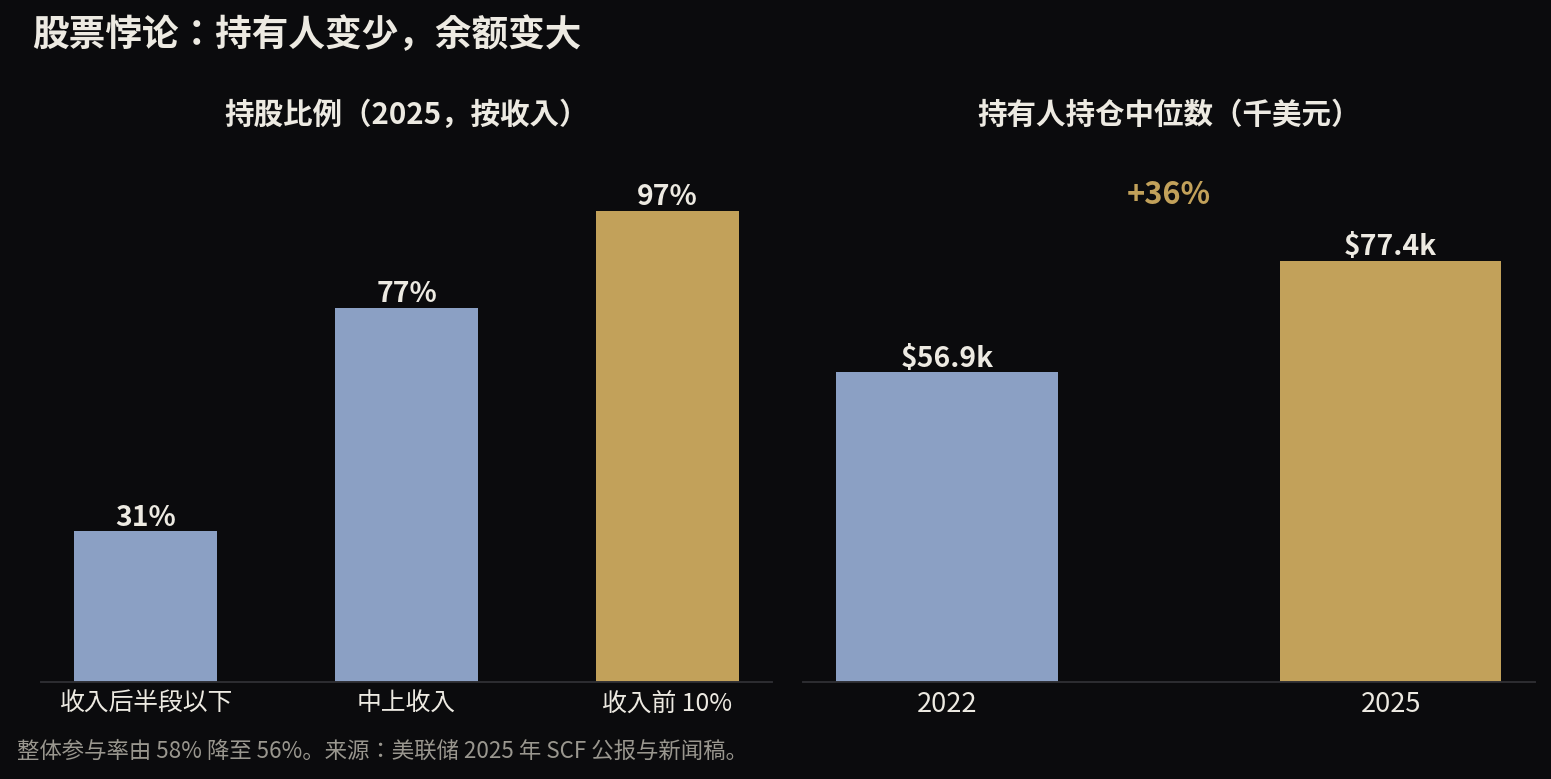
股票给出了全卷最整齐的一个悖论。参与率下降了,从 58% 降到 56%——几乎全部来自收入最高十分位之外的家庭——而持有人的持仓中位数上升 36% 至 77,400 美元。按收入分:底层一半人口参与率 31%,中上层 77%,最高十分位 97%。三年的市场大涨让持有人更富,同时让持有人的帐篷略微变小。
暗面:问题在还款,不在资产负债表
有一项发现应当给任何”美国家庭没问题”的解读降温。过去一年有过贷款逾期的家庭比例从 12.2% 跳到 19.6%——是 2010 年(大衰退之后那次)调查以来最差的读数。逾期两个月以上的比例从 4.9% 升至 8.2%。还款额超过收入 40% 的债务家庭比例从 6.5% 升至 8.6%,同样是 2010 年以来最高。”先买后付”余额的家庭占比翻倍,从 7% 到 12%。
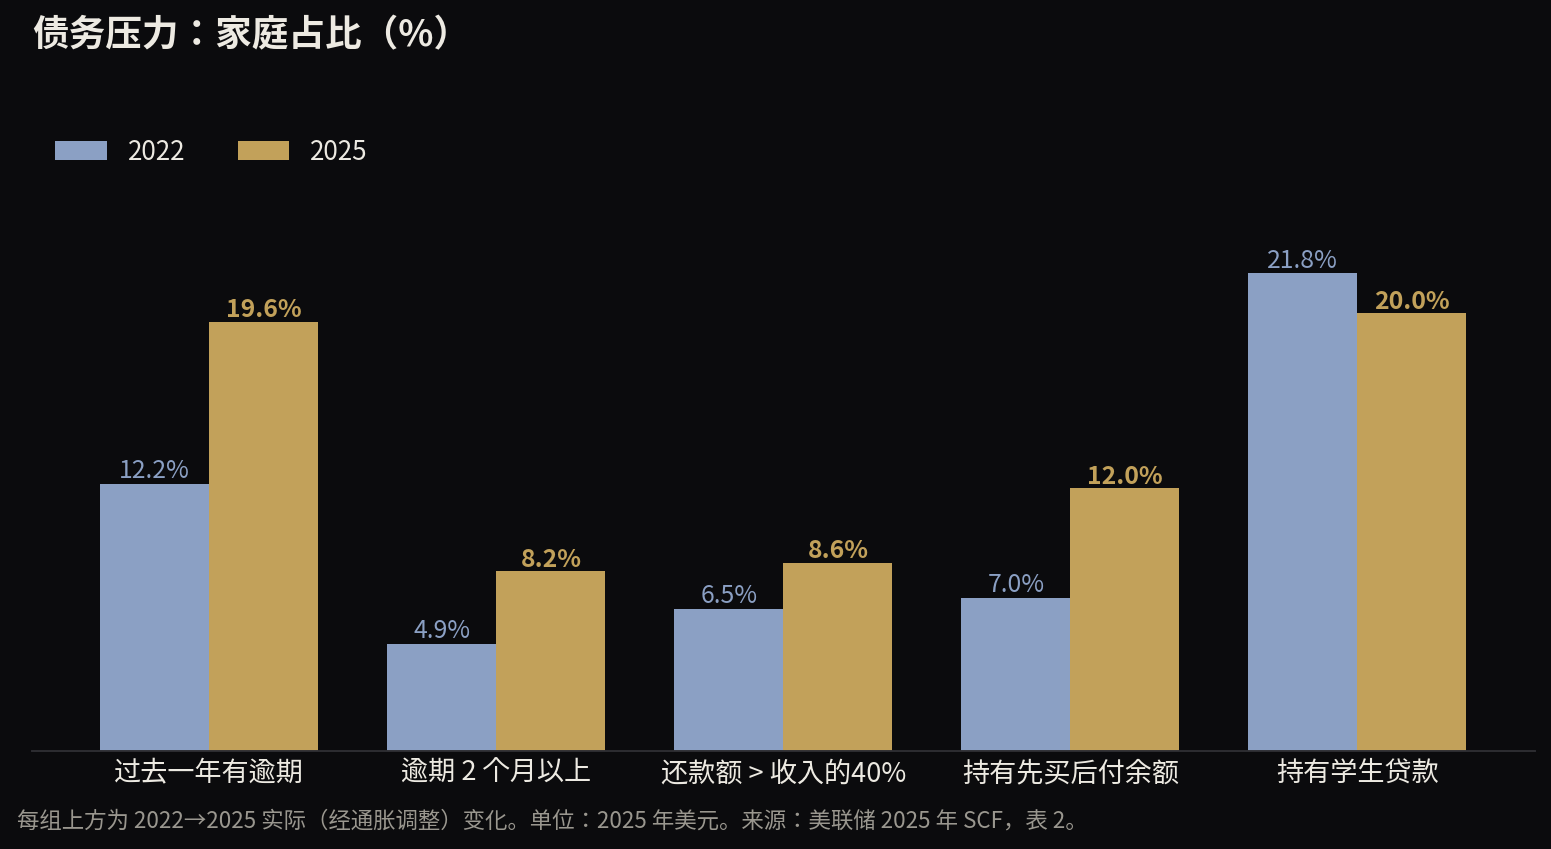
但债务的”存量”指标看起来风平浪静:债务家庭的债务中位数持平于 88,100 美元,中位债务人的杠杆率(债务/资产)改善到 26.9%,整体杠杆率降至 10.0%。调和两者的,是利率 regime。余额没有爆炸,持有余额的价格爆炸了——美联储引用的市场数据中,信用卡平均 APR 从 14.6% 升至 21.4%,车贷利率从 4.9% 升至 7.7%。信用卡余额中位数几乎没动(3,100 美元,+5%),平均数却 +19% 至 8,000 美元——少数人在以高得多的利率扛着多得多的债。学生债是唯一的减压阀:持有家庭比例降至 20.0%,余额中位数 −5% 至 25,600 美元。
这是压在完好资产负债表上的一场现金流挤压——而压力恰好集中在那些在本调查中财富线向下的群体身上(年轻、租房、教育程度较低)。
我的解读
把这份调查合起来看,它确立了五件事:
- 普惠式财富暴涨结束了。2019–2022 年几乎抬升了书里的每一个中位数(整体 +37%)。2022–2025 年按一个变量给家庭分了拣:是否持有升值资产——并照此发放回报。
- 收入与财富脱钩了。工资在压缩(收入中位数 +7%、平均数 −6%,增益在中下层),财富在发散。同一个家庭可以在三年里工资变好、财富变差;数百万家庭正是如此。
- 代际的梯子倾斜了。全美最富的年龄组现在是 75 岁以上。35 岁以下的中位数实际缩水四分之一,与此同时中位价住房的测算月供创下收入占比 33% 的纪录。梯子的第一级不只是更高了——它上升的速度比年轻人的资产负债表更快。
- 脆弱性目前是还款问题。杠杆率说家庭没有过度借贷;大衰退后新高的逾期率说,五分之一的家庭在 2025 年的利率下还不起自己已有的债。这两个事实哪个胜出,取决于利率与就业,不取决于这份调查里的任何东西。
- 股票的财富效应在顶端很窄。最富 1% 持有约一半股票、底层一半人口持有约 1%——2022 年以来的市场上涨在分布意义上是最高十分位的事件,SCF 的分组表记录的正是这一点。
最后厘清一个会被和这份调查混引的相邻统计:被广泛引用的”$400 应急开支”数字不来自 SCF。它出自美联储另一个调查 SHED(2026 年 5 月):63% 的成年人能用现金或等价物覆盖一笔 400 美元应急支出。调查不同、问题不同——SCF 自己的脆弱性指标是上面那些逾期数字,而且更难看。
来源: 美联储新闻稿——2025 年 SCF 结果(2026 年 10 月 9 日) · Aladangady 等,《美国家庭财务变化 2022–2025》,SCF 公报(2026 年 10 月) · 美联储《分配性金融账户》,2026 年一季度 · Reuters——美联储称 2022 至 2025 年家庭收入、财富与债务压力齐升(2026 年 10 月 9 日) · CEPR 对 2025 年 SCF 公开数据的分析(2026 年 10 月 13 日) · 美联储 SHED 新闻稿(2026 年 5 月 13 日)
方法注记:SCF 采用双框抽样(区域概率样本 + 对富裕家庭过采样的名单样本);统计单位为”家庭”(family),族裔从受访者,年龄与教育从户主(reference person)。DFA 份额为现价美元,未经通胀调整。组间美元差距为对公报表 2 的算术计算。
Share on
Twitter Facebook LinkedIn☕ Buy me a coffee! 💝
If you found this article helpful, consider buying me a coffee to support my work! 🚀