Anthropic 以 $1.5 万亿 IPO 上市:你的编程 Agent 供应商,正在按房东的价格定价
Published:
Anthropic 已于 11 月 18 日周三以每股 $83 为 IPO 定价,11 月 19 日周四在纳斯达克以代码 ANT 开始交易。最终条款:发行 9.8 亿股 A 类股,募资约 $813 亿——史上最大 IPO,超过 SpaceX 的 $750 亿——全面摊薄估值约 $1.5 万亿,而今年 5 月的私募估值还是 $9,650 亿。Google、Nvidia、AMD、Broadcom、Micron、Microsoft、TSMC 还将同步参与 $26 亿的私募配售。据报道,认购倍数约为 6 倍。
更新(11 月 19 日收盘): ANT 首日收于 $97.17,较 $83 发行价上涨 17.1%(开盘 $111.50)。
这篇文章不是讨论 Anthropic 是不是一家好公司,而是讨论它的招股书对你的编程 Agent 账单意味着什么——以及它上市之后,你应该做什么。
定价:约 18.5 倍收入,Meta 只有约 6.8 倍
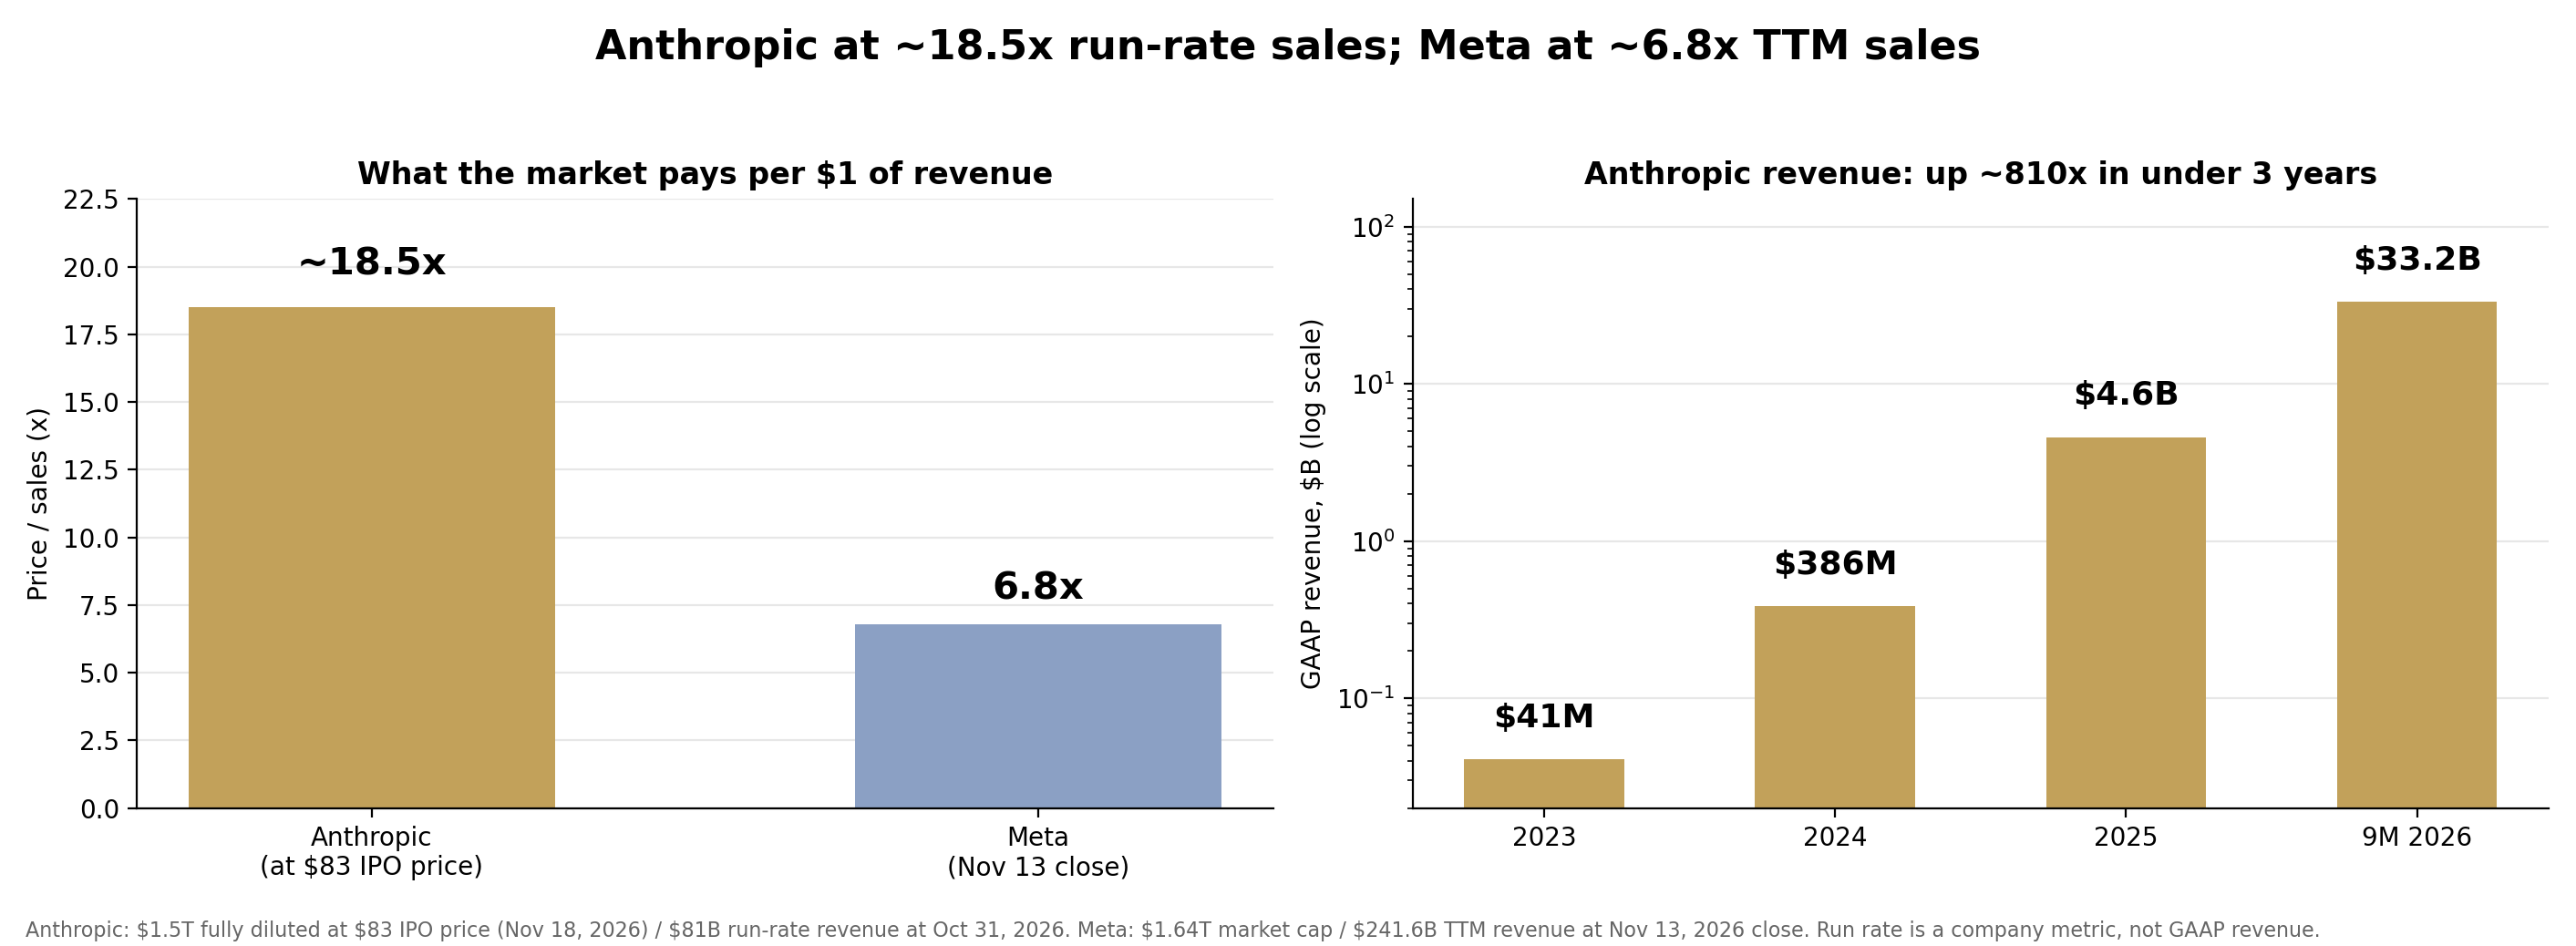
核心倍数:$1.5 万亿 ÷ $81B 年化收入(截至 2026 年 10 月 31 日的 run-rate revenue)——约 18.5 倍收入。若按 Q3 收入年化($16.96B × 4 = $67.8B)计算,$83 的发行价对应约 22 倍。按 $47B 年化收入这一更保守的口径计算,倍数约为 32 倍。
做个对照:Meta 是一家盈利公司,过去十二个月收入 $2,416 亿,市值 $1.64 万亿(11 月 13 日收盘),约 6.8 倍收入。NYU 的 Aswath Damodaran 独立估算的 Anthropic 股权价值是 $1.45 万亿(11 月 3 日)。
先说两个诚实的保留意见,再进入批评。第一,run-rate revenue 是公司自定义指标,不是 GAAP 收入:过去 28 天的 consumption 费用 ×13,加上月度订阅费 ×12。Anthropic 自己提醒,它不能替代 GAAP 收入,也不是业绩预测。第二,按这个增速,倍数压缩得很快——仅 10 月一个月,run rate 就增加了 $100 亿,从 9 月 30 日的约 $710 亿涨到 $810 亿。如果 Q4 保持这个速度,$1.5 万亿几个月内就变成约 13–14 倍远期收入。看多的理由是真实存在的,只是不是唯一的理由。
增长是真实的
S-1 中的 GAAP 收入:2023 年 $41M,2024 年 $3.86 亿,2025 年 $45.85 亿,2026 年前九个月 $332.4 亿——是去年同期的 13 倍。仅 Q3 就有 $169.6 亿,环比增长 47%,同比增长 1,127%。Fortune 对招股书的解读还给出一个醒目的单位经济数字:Anthropic 每花 $1 在裸算力上,就能产生 $2 以上的收入。
利润线一个季度翻一次脸
2026 年 Q2,Anthropic 历史上第一次实现季度经营利润:$9.74 亿,经营利润率 8%。Q3 又翻回 $5.67 亿经营亏损(-3%)。前九个月经营亏损 $12.6 亿(-4%);非 GAAP 的调整后经营利润为 $40.8 亿。
至于那些巨大的净亏损标题,两个方向都别被带偏:Q3 净亏损 $233 亿,其中 $219 亿是可转债、衍生品和 SAFE 的公允价值重估——非现金的会计记账,随 Anthropic 自身估值波动,不代表现金流出。(上半年净亏损 $807 亿,其中 $724 亿也是同类记账。)真正反映经营情况的是经营利润线,而它一个季度就翻了脸。现金目前不是瓶颈:9 月 30 日账上有 $956 亿现金和 $363 亿短期投资,IPO 和私募配售还将带来约 $1,070 亿总募资(未扣除承销费用)。
房东问题:分销和算力都是租来的
这是招股书里对买方最重要的一段。2026 年上半年约 48% 的收入来自 Amazon、Google 和 Microsoft 的云市场——2023 年是 11%,2024 年 32%,2025 年 47%。这三家公司同时是 Anthropic 的投资方、客户、分销渠道和竞争对手;6 月 30 日的净应收账款中,58% 是这些市场渠道欠的。招股书的原话是,这些平台”向终端客户开票、代我们收款,再扣除平台和其他费用后转付给我们”。
账本的另一边:约 $9,009 亿的采购承诺与租赁总额,几乎全部与算力和基础设施有关(11 月 10 日修订版),其中约 $4,516 亿在 2030 年底前到期,$707 亿在 9 月 30 日之后 12 个月内到期——约等于 $810 亿 run rate 的 87%。另有约 $1,500–1,750 亿的协议没有固定金额。仅对三大云厂商的最低算力承诺就达 $2,694 亿:Google $1,145 亿(至 2033 年)、Amazon $1,100 亿(至 2036 年)、Microsoft $449 亿。
CEO Dario Amodei 在 11 月 13 日与 JPMorgan 的活动上称,保障算力是 Anthropic”最深层的商业困境”,并表示公司”提前采购得相对较少”——IPO 的现金就是用来对冲两边猜错的缓冲。公平地说一句:$9,009 亿这个数字混合了长期照付不议(take-or-pay)合同和可以短期终止的 GPU 租赁,并非全部无条件。但方向是明确的:算力账单已经提前数年锁定,而且是招股书里最大的数字。
编程就是收入——而且是按月结算的
Claude Code 是楔子产品,S-1 把它量化了。2026 年 Q3,不用 Claude Code 的 Claude Enterprise 用户平均每月花费不到 $75,而使用 Claude Code 的企业用户中,花费最高的 5% 大约是这个数字的 20 倍。净收入留存率(NRR)约为 900%(截至 9 月 30 日)。过去十二个月花费 $10 万以上的客户,从一年前的约 950 家增长到超过 11,900 家;超过 1,900 家年花费 $100 万以上,约 250 家超过 $1,000 万。
但底层的结构是消费制,不是合同制。前九个月收入的 79% 是按用量计费的 consumption 收入;截至 6 月 30 日,未确认的合同收入(剩余履约义务)只有 $108 亿,对比前九个月 $332 亿的收入。客户随时可以走——Fortune 报道,招股书显示客户消费曾在截至 1 月 2 日的两周内下降约 20%,之后才恢复。集中度在改善(前五大客户约占前九个月收入的 25%,没有单一客户超过 10%,Q3 有 79% 的收入来自前五大客户之外,而 Q1 是 64%),但前九个月收入的 5–7% 来自后来被发现违反使用政策或商业条款的客户。
所以:支撑 18.5 倍估值的收入集中在编程领域,按 token 计费,大多按月结算,还要经过买方自己的云厂商的市场渠道。这是一门很强的生意,但不是锁定的年金。
今天做什么
1. 它已经上市了,先给自己定好退出价。 如果 Claude Code 占你 AI 支出的 30% 以上,本周就拿 20 个真实 PR 跑一遍第二套 harness。Harness 这一层是可以替换的:只换 harness、不换模型,每任务成本最多能差 3 倍,分数却基本不变——见我们 10 月 26 日关于 harness 经济学的文章(Harness buys tokens)。退出方案测试起来很便宜,跳过它的代价很贵。如果第二套 harness 在你自己的任务上差距在 5 个百分点以内,你就有了可信的谈判筹码——而这才是续约时唯一有效的杠杆。
2. 用 S-1 自己的条款去谈判。 Anthropic 的收入 79% 是按月结算的 consumption,合同 backlog 只有 $108 亿。永远不要为一个按用量计费的产品预付一整年——对方刚在 SEC 文件里承认,自己的客户随时可以离开。用任何年度承诺去换书面的价格锁定或阶梯折扣,并且在续约之前、而不是之后,把退出条款写进合同。
3. 把账单当成房东的租金来做预算。 Anthropic 自己未来 12 个月内到期的承诺就有 $707 亿——相当于其 run rate 的 87%。这种成本压力只会朝一个方向传导。给 2027 年的编程 Agent 预算留 20% 的应急额度并按季度复核价格;如果人均成本在一个季度内上涨超过 20%,而能力没有提升,就触发第 1 步的 harness 切换。
辩论
看多的一方值得认真听:一个月增加 $100 亿 run rate,收入同比增长 13 倍,连竞争对手都拿 $26 亿来投票。如果这个增速保持下去,今天的 18.5 倍就是明年的约 10 倍,上面的分析看起来就像在为四舍五入的误差较真。
但买方的问题和投资者的问题不一样。投资者为增长付费,买方为账单付费——而这份账单对应的是按月结算的产品、经由竞争对手的市场渠道分销、运行在提前数年锁定、相当于 run rate 11 倍的算力上。所以:你愿意为模型付 18.5 倍收入的溢价,还是自己拥有 harness、按需租用模型?
注意事项
- IPO 已于 11 月 18 日以每股 $83 定价,11 月 19 日以代码 ANT 开始交易。首日收盘价已于 11 月 19 日补入:$97.17,较发行价上涨 17.1%(开盘 $111.50)。
- $1.5 万亿是 $83 发行价对应的全面摊薄估值。Damodaran 的 $1.45 万亿是独立估算,不是市场价格。
- 认购约 6 倍是 Bloomberg 的报道,不是招股书条款。
- Run-rate revenue 是 Anthropic 的自定义指标(过去 28 天 ×13 + 月度订阅 ×12),不是 GAAP 收入,也不是预测。2023–2025 年和前九个月的数字是 GAAP 口径;季度数字未经审计。
- $9,009 亿的承诺总额混合了照付不议合同和可短期取消的租赁;招股书没有拆分。
- 本文不是投资建议,文中的所有数字均来自公开的 S-1 及其修订版、IPO 定价公告,或下面引用的报道,不涉及任何非公开信息。
来源
- Anthropic, PBC,IPO 定价公告,2026 年 11 月 18 日——每股 $83、9.8 亿股 A 类股、总募资约 $813 亿、全面摊薄估值约 $1.5 万亿;11 月 19 日以 ANT 开始交易。见 TechCrunch,2026 年 11 月 18 日。
- Anthropic, PBC, Form S-1/A 第二次修订版,2026 年 11 月 10 日提交(SEC EDGAR)——$81B run rate、$9,009 亿承诺、Q3 财务数据;8.25 亿股、$70–$78 为最初提交的区间。详细解读见 AI Early Edition,2026 年 11 月 16 日和 The Parameter,2026 年 11 月 16 日。
- Anthropic, PBC, Form S-1/A 第一次修订版,2026 年 11 月 2 日提交——Q3 收入 $169.6 亿、经营亏损 $5.67 亿、$8,954 亿采购承诺。见 Digital Applied,2026 年 11 月 2 日。
- Anthropic, PBC, Form S-1,2026 年 10 月 26 日提交——上半年收入 $162.9 亿、48% 市场渠道占比、客户数量。见 Capital & Compute。
- Claude Code 20 倍数字与客户集中度,来自 S-1,见 Alex Kras,”Reading Anthropic’s S-1 as a Claude Code user”。
- Run rate 定义与 10 月 $100 亿增量:FourWeekMBA。
- Meta 市值 $1.64 万亿、TTM 收入 $2,416 亿、市销率约 6.8 倍(2026 年 11 月 13 日收盘):GreekSoup,META fundamentals。
- Damodaran 股权价值 $1.45 万亿,2026 年 11 月 3 日:ExpertBeacon。
- 只换 harness、每任务成本最多差 3 倍、分数不变:我们 2026 年 10 月 26 日的文章,arXiv:2610.04433。
Share on
Twitter Facebook LinkedIn☕ Buy me a coffee! 💝
If you found this article helpful, consider buying me a coffee to support my work! 🚀